






Receita, Custo e Lucro aparecem com forte destaque desde o ensino médio, até os primeiros semestres da graduação em administração, economia, contabilidade e áreas correlatas (veja a introdução aos conceitos na aula). Para compreender os três conceitos, vamos pensar numa situação-problema. Imagine uma confecção de camisetas personalizadas que possui a seguinte estrutura financeira:
- Custo Fixo: R$ 1.200,00 por mês;
- Custo Variável: R$ 10,00 por unidade produzida;
- Preço de Venda: R$ 30,00 por unidade.
1. Função Receita Total
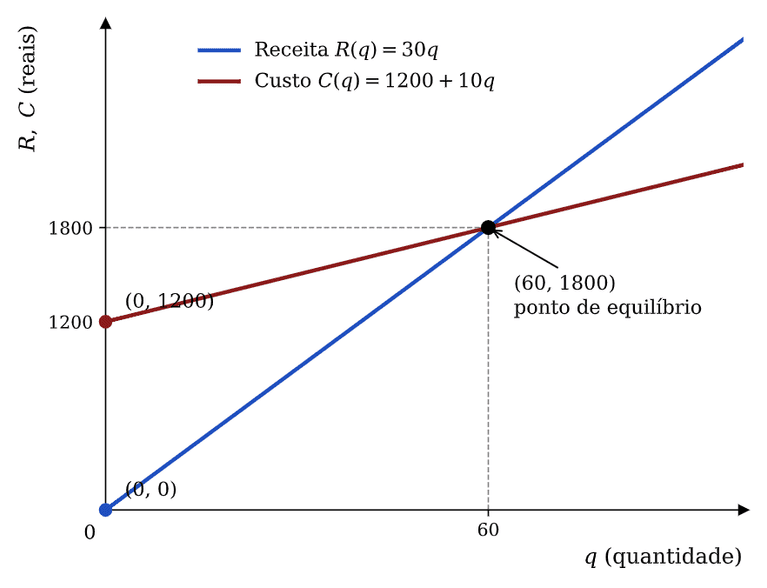
O modelo fundamental da receita total consiste em multiplicar o preço unitário de venda pela quantidade total vendida, que chamaremos de \(Q\). No exemplo abordado, cada unidade de camiseta custa R$ 30,00, portanto a função da receita é dada por
\[R(Q) = 30 \cdot Q\]
2. Função Custo Total
A função custo total engloba dois elementos essenciais: o custo fixo (que ocorre mesmo sem produção) e o custo variável, que é resultado da multiplicação entre o custo por unidade e o total de unidades produzidas. Em nosso exemplo, os custos fixos são de R$ 1200,00 e o custo variável atinge R$ 10,00 para cada unidade produzida. A função que fornece o Custo total é dada pela soma das duas componentes:
\[C(Q) = 10 \cdot Q + 1200\]
3. Função Lucro Total
Por fim, o lucro total é a função obtida a partir da diferença entre Receita e Custo Total. Essa função mede os ganho ou o prejuízo da empresa com a produção e venda de seu produto.
\[L(Q) = R(Q) – C(Q)\]
Atenção redobrada na hora de montar a expressão algébrica, pois o sinal de menos deve abranger toda a função custo entre parênteses devido à distributividade do sinal negativo:
\[L(Q) = 30Q – (10Q + 1200) = 30Q – 10Q – 1200 = 20Q – 1200\]
4. Análise de Lucro e Prejuízo na Prática
Para verificar o desempenho financeiro, podemos calcular o lucro para quantidades específicas de camisetas vendidas no mês:
- Cenário A (40 unidades): \(L(40) = 20(40) – 1200 = 800 – 1200 = -400\). O resultado negativo indica um prejuízo de R$ 400,00 (veja a análise do prejuízo).
- Cenário B (80 unidades): \(L(80) = 20(80) – 1200 = 1600 – 1200 = 400\). O resultado positivo indica um lucro de R$ 400,00 (veja a apuração do lucro).
5. Ponto de Equilíbrio (Break-Even Point)
O ponto de equilíbrio corresponde ao patamar em que o lucro total é exatamente igual a zero, ou seja, onde a receita se iguala ao custo. Para encontrar a quantidade $$Q$$ que satisfaz o Lucro igual a zero, basta igualarmos $$L(Q) = 0$$, e chegamos a uma equação do primeiro grau.
\[20Q – 1200 = 0 \implies 20Q = 1200 \implies Q = \frac{1200}{20} = 60\]
Isso significa que a empresa precisa comercializar exatamente 60 camisetas para não registrar nem lucro nem prejuízo no período (veja a conclusão do ponto de equilíbrio). Em um gráfico que contêm as funções Receita e Lucro, o ponto de equilíbrio é o ponto de intersecção das duas funções.
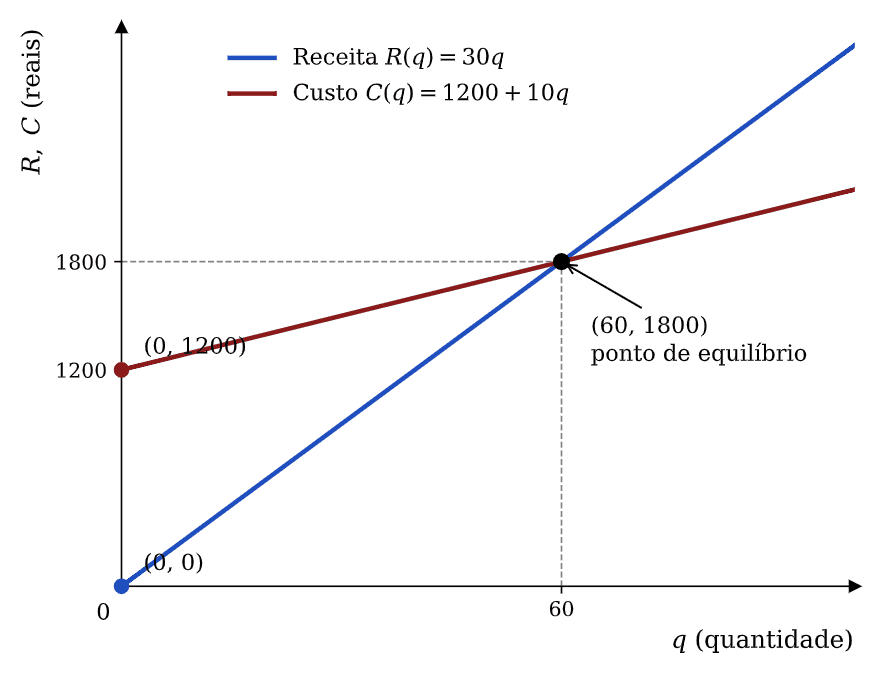
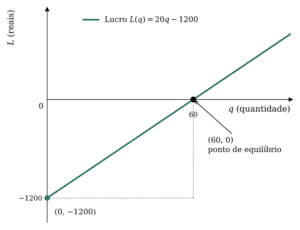
De maneira similar, podemos esboçar a função Lucro graficamente e podemos incluir o ponto de equilíbrio, que estará sobre o eixo das abcissas.
👉 Agora é sua vez de praticar! Acesse nossa página com exercícios resolvidos e comentados sobre as funções Receita, Custo e Lucro!