






ideia básica do desconto é sempre a diferença entre o valor nominal (VF) de um título e o seu valor presente (VP) resgatado antecipadamente (veja a introdução ao conceito no vídeo). Neste artigo, vamos focar especificamente nas duas modalidades de desconto racional (também conhecido como desconto “por dentro”): o desconto racional simples e o desconto racional composto.
O Conceito de Desconto Racional (Fluxo de Caixa)
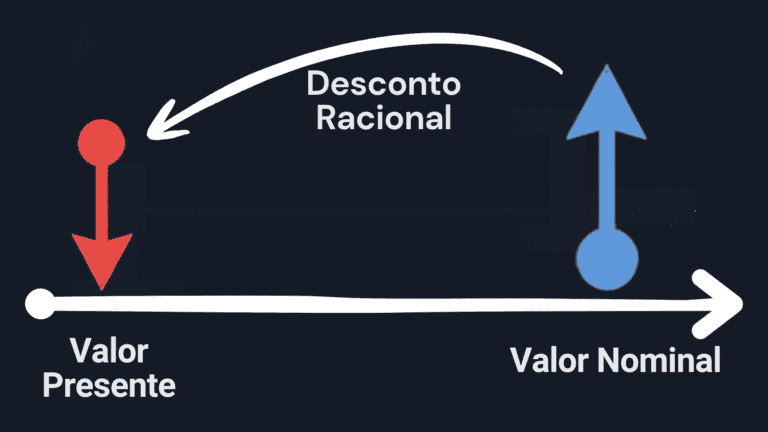
Para compreender o que significa descontar um título de forma racional, imagine uma linha do tempo financeira. O valor nominal (VF) representa o montante futuro na data de vencimento, enquanto o valor presente (VP) representa o capital necessário hoje (no instante zero) que, aplicado a uma determinada taxa de juros, produziria exatamente aquele valor nominal ao final do prazo.
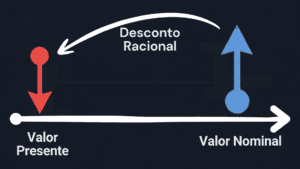
Como podemos observar no fluxo financeiro, o desconto racional atua “por dentro”, interpretando o valor de resgate futuro como o montante de uma aplicação iniciada no presente.
Exemplo Prático: A Antecipação da Nota Fiscal
Exemplo: Um prestador de serviços emitiu uma nota fiscal de R$ 20.000,00 a ser paga daqui a 2 meses. Precisando do dinheiro hoje, ele decide antecipar o título em uma instituição financeira que cobra uma taxa de juros de 3% ao mês. Qual será o valor da antecipação (VP) e o desconto aplicado nos cenários de desconto racional simples e desconto racional composto?
1. Desconto Racional Simples
No desconto racional simples, interpretamos o valor nominal (VF = 20.000) como o montante gerado a juros simples a partir do valor presente (VP) aplicado à taxa de i = 3% ao mês, pelo prazo de t = 2 meses (veja a dedução desta modalidade no vídeo).
Como resolver:
Utilizamos a fórmula do montante simples para isolar o valor presente (VP):
\[VF = VP \cdot (1 + i \cdot t) \implies 20000 = VP \cdot (1 + 0,03 \cdot 2)\]
\[VP = \frac{20000}{1 + 0,06} = \frac{20000}{1,06}\]
Em seguida, calculamos o desconto (Dᵣ) subtraindo o valor presente do valor nominal: Dᵣ = VF – VP.
Gabarito / Resposta:
- Valor de Antecipação (VP): R$ 18.867,92
- Desconto Racional Simples (Dᵣ): R$ 20.000,00 – R$ 18.867,92 = R$ 1.132,08
2. Desconto Racional Composto
No regime de capitalização composta, a lógica permanece a mesma: o valor nominal atua como o montante sob juros compostos, enquanto o valor presente é o capital inicial aplicado (acompanhe a explicação detalhada no vídeo).
Como resolver:
Aplicamos a fórmula do montante composto e isolamos o valor presente (VP):
\[VF = VP \cdot (1 + i)^t \implies 20000 = VP \cdot (1 + 0,03)^2\]
\[VP = \frac{20000}{(1,03)^2} = \frac{20000}{1,0609}\]
Para encontrar o desconto racional composto (Dᵣᶜ), fazemos a diferença entre o valor nominal e o valor presente encontrado: Dᵣᶜ = VF – VP.
Gabarito / Resposta:
- Valor de Antecipação (VP): R$ 18.851,92
- Desconto Racional Composto (Dᵣᶜ): R$ 20.000,00 – R$ 18.851,92 = R$ 1.148,08
Resumo das Fórmulas Gerais
Caso queira relembrar a dedução matemática de cada expressão apresentada na aula (veja a dedução completa das fórmulas no vídeo):
1. Racional Simples:
\[VP = \frac{VF}{1 + i \cdot t}\quad\text{e}\quad D = VF \cdot \frac{i \cdot t}{1 + i \cdot t}\]
2. Racional Composto:
\[VP = \frac{VF}{(1 + i)^t}\quad\text{e}\quad D = VF \cdot \left(1 – \frac{1}{(1 + i)^t}\right)\]
Agora, mãos à obra: 👉Exercícios Resolvidos sobre Desconto Racional Simples e Composto.